降低产品复杂度的目的有二:其一,降低复杂度带来的成本;其二,更加有聚焦地增长。通过"减法"释放资源,聚焦高效的SKU来促进"加法"。前者是防守,后者是进攻。光靠防守没法赢得市场竞争,防守的目的是为了更好地进攻。这也是复杂度控制的终极目标。
只做"减法",不做"加法",可能导致更严重的同质化竞争。比如在美国的零售行业,"得益"于SKU的过度精简,人人都奔着短尾产品去了,一度几乎所有的零售商都在卖同样的SKU,同样的价格,唯一不同的就是当天的折扣......这显然不是我们想要的。
有SKU输,一定要有SKU赢----精简SKU后,要给核心SKU更多关注,比如配备更多的研发资源,摆放在货架上更显眼的地方,花更多的资源来推广、促销,从而获取更好的回报。这些都体现在雀巢的"美味项目"上。
【案例】雀巢一边做"减法",一边做"加法"
全球新冠疫情期间,供应链的产能不足,雀巢就通过精简低效SKU,确保头部SKU得到足够的供应链资源。开始精简后,雀巢发现SKU优化潜力巨大,就加速大范围推广,从SKU层面上升到品牌、细分市场、区域布局。这就是我们这里要说的"美味项目"。
如图1 ,"美味项目"有两条主线,分别从精简SKU、简化配方和包装着手,一边采取守势,一边采取攻势,在降低成本的同时增加价值。
第一条主线是淘汰低效SKU。雀巢当时有10万个SKU,其中80%的营收来自头部11%的SKU,而尾部的三分之一只贡献了1%的营收。砍掉长尾可以为头部腾出资源和货架空间,推动头部SKU的增长,也是获取差异化优势的关键。
第二条主线是简化配方和包装,包括优化配方,简化标准,降低辅料的复杂度等。比如,统一配方和包装、更新升级咖啡配方,全球节支5000万瑞士法郎;用纤维或植物性成分替代部分乳制品原料,降本4000多万瑞士法郎;简化宠物食品配方并自制,节省约3000万瑞士法郎。
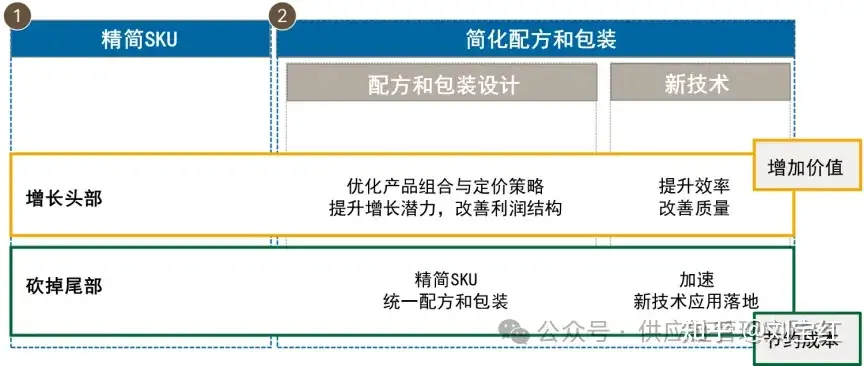
图1:雀巢精简尾部,增长头部SKU
资料来源:Unlocking agility and productivity, by Laurent Freixe, EVP Zone LATAM, Nesle investor seminar 2022.
要注意的是,精简尾部和增长头部得齐头并进。雀巢砍掉尾部的目的就是释放更多资源,来增长头部业务,如图2。具体来说,周转快、利润率高的头部SKU要得到VIP待遇,比如优先配备资源,完美供应、完美配送,提高有货率、降低断货率,定价合适,及时跟踪与监控。
精简、统一配方和包装,应用新技术的首要任务也是增加价值,助力头部SKU的增长。
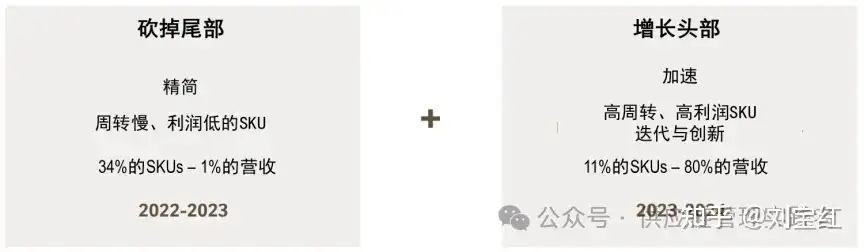
图2:精简尾部和增长头部要齐头并进
资料来源:Unlocking agility and productivity, Laurent Freixe, EVP, Zone LATAM, Nestle Investor Seminar 2022
雀巢的"美味项目"为核心SKU创造成长空间,实现成本节支、利润提升和长期成长。具体来说,该项目在2022年为雀巢贡献约10亿瑞士法郎(其中30%的来自SKU精简,70%的来自简化配方和包装);从2023年起,该项措施预计带动公司营收增长0.2个百分点。
2023年,雀巢精简掉了20%的SKU,每年放弃了7亿瑞士法郎的营收。不过这些SKU基本上都是零增长、零盈利,释放出的资源显著改善了核心产品的服务水平。这些好处很难精准量化,因为还有很多别的因素在起作用;但显而易见的是,雀巢的增长引擎变得更加有力。
2024年,雀巢制定"更少、更大、更好"战略,继续"美味项目"的整体思路。在创新上,雀巢把研发资源聚焦在6大产品平台;在营销上,雀巢把钱砸在少数重点品牌上,例如94% 付费媒体支持这些重点品牌;在产品上,与其做很多小项目,不如精选少数"大赌注"并配足资源、在多个市场做大,同时以消费者为中心,把卓越运营做到更好。
【案例】乐高一手做"减法",一手做"加法"
2003年前,为应对来自中国的低成本竞争,乐高把宝压在创新上,开发了大量的新产品。产品越来越多,复杂度上去了,成本上去了,但销量和营收没有,新产品带来的利润越来越少,乐高处于破产的边缘。
比如塑料砖块以前只有黑白两色,后来一直增加到100多种颜色;一个海盗套装就有8个不同的海盗,10种不同着装的腿。少数产品占大头,多数产品占空间:80%的营收来自30个产品,利润集中度极高;一边在大幅精简低效产品,一方面SKU数量却还是每年以几倍的速度增加(参考1)。
2004年,新CEO上台后,就采取一系列措施,降低产品和零配件的复杂度,聚焦核心产品的创新。乐高退出非核心产品,比如《银河战将》动作人偶(跟传统乐高砖块兼容性差,零件专用性强),出售乐高乐园的多数股权,把管理和资金收回到核心玩具业务上。
产品老总和供应链老总紧密合作,建议把上百种的配色砍掉一半,同时削减成千上万的人仔、配件变体。这一举措助力树脂成本减半、供应商精简掉80%,乐高生产的零件数从13000多精简到6500多。
"加法"做在哪里?主要在积木体系和通用件,还有城市、科技以及"星球大战"这样已验证的大主题,同时继续发展"生化战士"等带动叙事与积木结合的成功产品线。
乐高在2004年开始一手做"减法",一手做"加法",2005年就扭亏为盈,后续5年间营收增长66%,净利润率一路提升到2009年的19%,如图3。
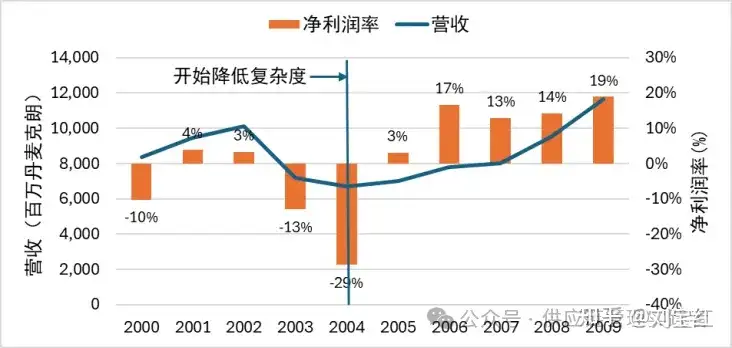
图3:乐高控制产品复杂度,改善运营,扭亏为盈
数据来源:乐高年报。
很多欧美企业扭亏为赢,后面都能看到一边做"减法",一边做"加法"的影子。
1997年,乔布斯重回苹果,砍掉70%的产品线,让苹果退出打印机、服务器、掌中宝这样的边缘业务,聚焦计算机。乔布斯刚回来那年,苹果巨亏10亿美元;乔布斯归来一年后,通过产品聚焦和成本控制,苹果盈利3亿美元。
2014年前,微软有大量的产品线,后来通过移动优先、云优先的战略重新聚焦,砍掉了诺基亚手机业务等数十个产品,将资源集中到Azure和Office365等核心产品、增长引擎上,使市值增长了9倍以上(2014年底到2025年8月27日)。
从2014年开始,宝洁三年间精简了上百个品牌,聚焦65个核心品牌(贡献了95%的利润)。同时,宝洁发力高增长和年轻化品牌,从大规模投放转向精准营销,应时代趋势搭建直播带货、社交电商等新营销矩阵。这些都让宝洁逆转10年的停滞,重返增长轨迹。
通过做"减法"来促进"加法",也是零售业的常见做法。
比如,传统卖场的客流量下降,零售商计划向"折扣化经营"转变,精简SKU,聚焦动销快的SKU,与供应商达成共识,做大单品,降低售价。新零售也不例外:盒马鲜生曾表示从6000个SKU精简掉3500多个,再引进800个新品,都在是减少产品冗余,提升动销效率。
零售业精简品牌SKU,还有一个诉求,就是留出更多的货架面积、促销经费、管理资源来做好自有品牌的"加法"工作。有些产品的品牌集中度不高,零售商有意提升自有品牌的销售占比,就减少部分厂商的品牌商品,再以自有品牌商品形成价格参照,来提高动销及综合毛利率。
在开市客、山姆店这样的会员店,自有品牌占销量的33.1%。这一数字在沃尔玛、塔吉特这样的大卖场是28%。对美国零售的10大门类来说,24%的销量来自自有品牌,而中国超市100强中,直到2022年,自有品牌仍然只占营收的5%,如图4。
在很多行业,自有品牌的毛利是全国品牌的两倍。巨大的毛利空间,巨大的增长潜力,巨大的差距,需要更多的资源投入来关闭。比如更多、更好的货架位置,更多的促销经费,更多的管理资源投放到自有品牌。精简那些低效的SKU,有利于释放这些稀缺资源。
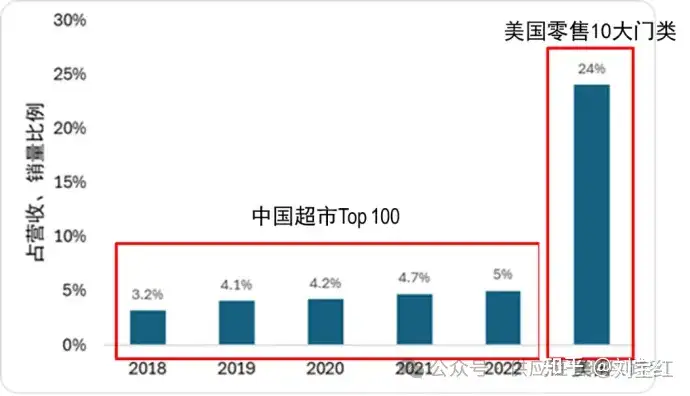
图4:中国超市100强中,自有品牌的销售占比
资料来源:《2023中国商超自有品牌案例报告》发布,新华网,2024年1月8日。中国超市是营收,美国零售是销量。
麦肯锡的一项研究说,企业成功,43%的情况下是因为他们押对了赛道;而真正靠执行力取胜的,只占 22%(参考2)的情况。通俗地讲,就是选择了高速增长的增长点,赛道本身"水大鱼大",只要进入,整体成功的几率就高;资源投入到增长有限的领域,完全靠运营效率、执行能力来打败竞争对手的,成功的几率就低多了。
精简低效的产品,把有限的资源投入到高效的产品,就是在选择合适的赛道。
-----------------
上面文章节选自我的 《供应链管理:高成本、高库存、重资产的解决方案》一书,有修改。


评论