我们先从一组老数据说起。
2013年,《哈佛商业评论》上发表了一篇文章,题目是《六张图里的中国经济》,说在过去三十年里,资本投入是中国经济的主要增长源,远远高过劳动力和生产效率的贡献(如图1)。比如从2003年到2012年,中国的GDP年增长率为9.7%,其中四分之三来自资本投入,相比之前10年的比例要更高。文章指出,随着国内人工成本的上升、经济增速的放缓,未来的增长需要主要依靠生产效率的提高,即图1中的全要素。
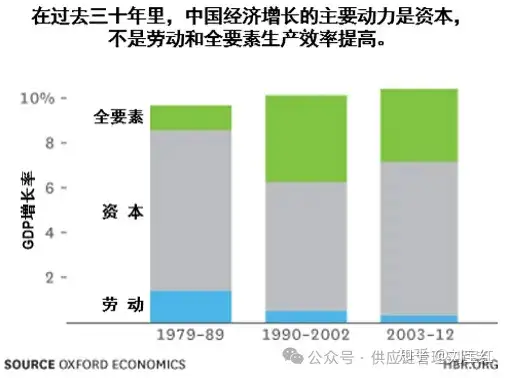
图1:资本是中国经济增长的主要源泉
反映到企业层面,就是企业的营收在增长,但固定资产增长得更快,投资回报反而在下降。比如中国企业500强的资产利润率连续4年下降,2015年下跌到只有1.3%(如图2)。就净资产回报来说,近四分之一的企业斗不过商业银行的一年定期存款利率,不如把钱存银行。
本土制造业具备全球优势,得益于我们在生产制造上的大量投入。但年复一年的高投入下,边际效益递减,资产回报率越来越低。极端例子如光伏行业,整个行业一度几乎破产了。钢铁、煤炭、水泥、化肥、造船、重工机械,凡是你能想到的,很少没有产能不供过于求的。
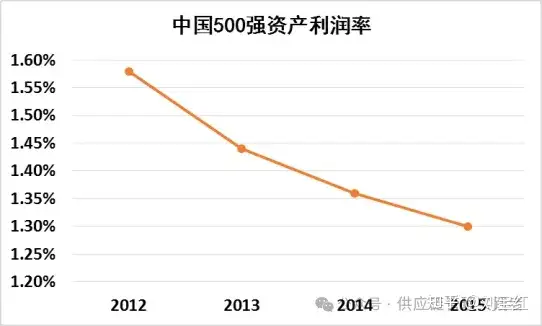
图2:中国500强资产利润率连续4年下降
数据来源:《2014中国企业500强分析报告》;新华网。
一转眼10几年过去了。
我们早已经从金融危机中恢复过来了,也经历了"供给侧"改革、中美贸易战、全球新冠疫情大流行,整体经济环境已经大为不同,但固定资产投资仍旧是GDP的大头。比如在2024年,GDP的40%形成固定资产,几乎是美国的两倍,比高速发展中的印度高出三分之一多,如图3。
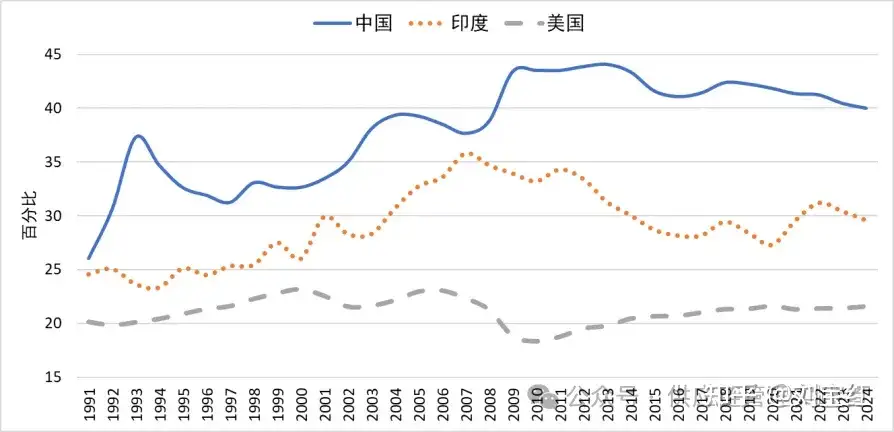
图3:GDP形成固定资产的比例,中美印三国对比
数据来源:世界银行
这些固定资产中,有相当部分成为厂房、设备,也就是本书所讲的"重资产"。这些重资产的投资回报低,企业的股价就上不去,资本就流入房地产市场,导致房地产价格飙升----股市最为低迷的那十几年,房地产市场最为火爆,这就是为什么了。
在此期间,本土企业投资回报率低的问题,不但没有改善,而且呈现一路走低的趋势。就拿A股上市企业来说, 2023年的净资产收益率是8.5%,比10年前降低了5.1个百分点,如图4。
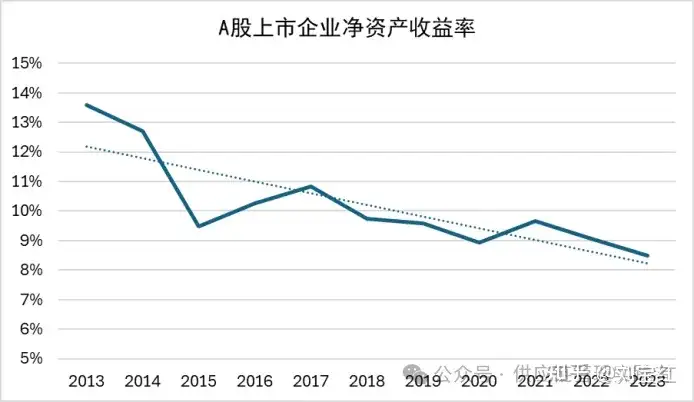
图4:A股企业的净资产收益率(2013-2023)
资料来源:www.ceicdata.com
我们再看一下全球财富500强的资产回报。
如图5,在2024年,全球500强中的中国企业用了50.1万亿美元的资产,做了10.6万亿美元的生意;而美国企业呢,少用了15%的总资产,却多做了30%的生意。这有点拗口,放在资产回报率上就更清楚:全球500强中,美国企业的资产回报率是6.2%,而中国企业作为一个整体是1.9%。
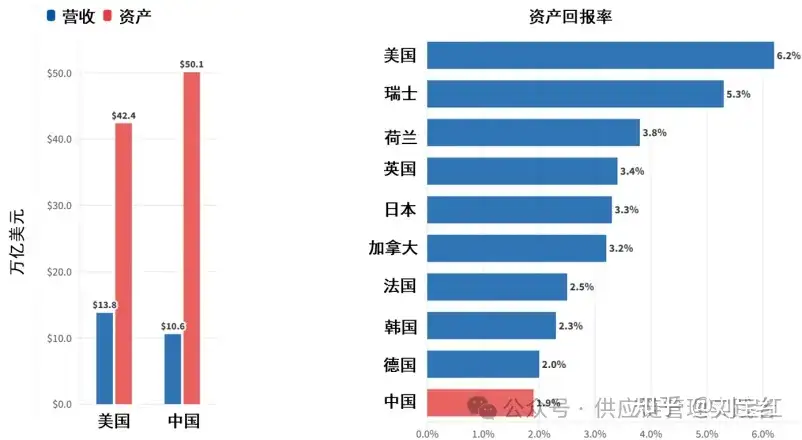
图5:全球500强中,中国企业的投资回报率偏低(2024)
资料来源:A Change in Fortune: U.S. Firms Overtake China's in Fortune Global 500, Center for Strategic & International Studies.
经济增速放缓,重资产加剧了高成本下的低增长、不增长甚至负增长的风险。重资产驱动下的扩张获得了市场,却失去了利润;做大了规模,但丧失了成本优势----产能普遍过剩时,规模已不再意味着成本优势,而是成为负担。
-----------------
上面文章节选自我的 《供应链管理:高成本、高库存、重资产的解决方案》一书,刘宝红著,有修改。


评论