垂直整合增加了企业的管控力度,但并不便宜。相应的高成本有三条出路,如图1。
最好的出路是转移给客户,由客户买单。但这有前提,就是产品要有差异化优势,客户愿意买单。当产品处于生命周期早期时,差异化优势明显,客户愿买单,速度比效率更重要时,企业更可能采取垂直整合战略。飞机、汽车、家电制造都是这样,在早期的垂直整合度都相当高。
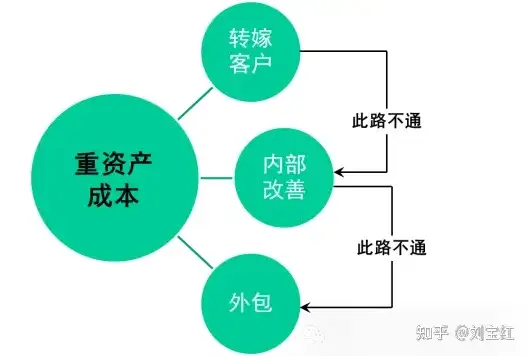
图1:重资产成本的三条出路
不管是什么技术、什么产品,一旦进入成熟期,都难免大众化的宿命。在这个阶段,大量的竞争对手涌入,价格卖不上去了,成本压力就更大。于是企业一方面跟供应商谈判降价,一方面内部挖潜来降低成本。实在不行,就到低成本地区寻源,或者把工厂搬到低成本地区。
从全面质量管理到JIT,再到精益、六西格玛、全球寻源,美国企业三四十年来一直在穷则思变。这些举措显著改善了美国企业的运营绩效,也提高了重资产的投资回报率,但都改变不了垂直整合的根本缺陷:需求单一,规模效益不够;竞争不充分,资源的劣质化。
一位康明斯的经理人曾经感慨道,康明斯这样的巨头们花费了大量的精力,实施JIT来更好地管理库存,导入计算机系统来提高灵活度,但都斗不过那些规模更小的供应商:供应商的专业化程度更高,规模效益更明显,员工积极性也更高,能以更低的成本、同等的质量做出来。
还有,品牌商可以到低成本地区寻源,专业的供应商也可以;品牌商在改善,专业的供应商也没有闲着,而且因为跟多个客户合作,杂交优势下改善速度更快。就这样,品牌商和专业供应商之间的差距不但没法关闭,而且随着时间的流逝而加大。
那最终的解决方案呢,就是把重资产连根拔起,关停并转,进而通过市场方式,从专业供应商那里得到相应的服务。这就是外包。
就这样,美国企业从上世纪80年代的精益,到90年代的六西格玛,再到2000年代的大规模外包,垂直整合解体,完成了应对重资产问题的"三级跳",如图2。
比如通用汽车剥离零配件制造业务,成立德尔福(1999年);苹果关闭北美和欧洲的工厂,外包制造给富士康(1999-2001);波音剥离堪萨斯威奇塔的制造业务,成立独立的势必锐航空系统公司(2005年)。家电、计算机、快消品、服装鞋帽,凡是你能想到的行业,都经历了类似的历程。
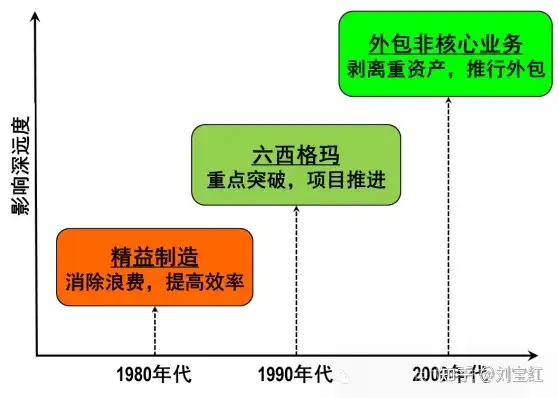
图2:美国企业对重资产的解决路径图
北美企业的大幅外包,副作用就是制造业外流空心化。不过这不是个企业问题----市场经济下,企业的首要诉求是赚钱,不外包的话,北美企业在全球缺乏竞争力,还不早都破产了;这更多是政府的责任,比如通过税收政策、二次分配等做法,创造更好的环境,来吸引制造业回流。
对于本土企业来说,我们的改进路径大致类似,比如先后导入全面质量管理、精益生产、供应链管理等,不过在时间上滞后一点。但在外包上,本土企业尚未成为气候,我想有几个原因。
其一,品牌溢价能力不够,没有足够的利润空间来外包。很多品牌商以制造为主,并不是说他们的制造能力有多强,而是因为品牌建设、产品设计能力太弱,没有别的选择。但反过来,正因为大量的资源投入到重资产的制造,导致在品牌、设计上的投入不足,就形成恶性循环。
其二,外部压力不够,没有足够的动力来外包。美国企业的外包,一大动力来自股东压力:华尔街追求更高的回报,而在同一个行业,鲜有例外,轻资产的企业都比重资产的投资回报更高。在国内,股东整体上是弱势群体,话语权不够,不然大盘十年如一日地低迷,你见到有几个CEO、高管被开掉,或者辞职谢罪的?
其三,管理能力不够,没法有效通过市场方式有效获取资源。比如需求管理不到位,计划多变,给供应商带来太多的成本,反过来被转嫁到采购方;对供应商选不好、管不好,拿不到应得的价格和服务,没法有效驱动供应商快速响应。这些都增加了重资产垂直整合的可能,而有些企业"肥水不流外人田"的小农意识,更是助长了垂直整合之风。
但这并不是说,本土企业还没有开始尝试外包。就连比亚迪这样长期热衷于垂直整合的企业,也在交了很多学费后,最终意识到此路不通,开始换种活法。
----------------------
上面文章节选自我的 《供应链管理:高成本、高库存、重资产的解决方案》第2版一书,有修改。


评论